
음식점 원가율 계산법 — 부가세 뺀 매출로 나누는 이유
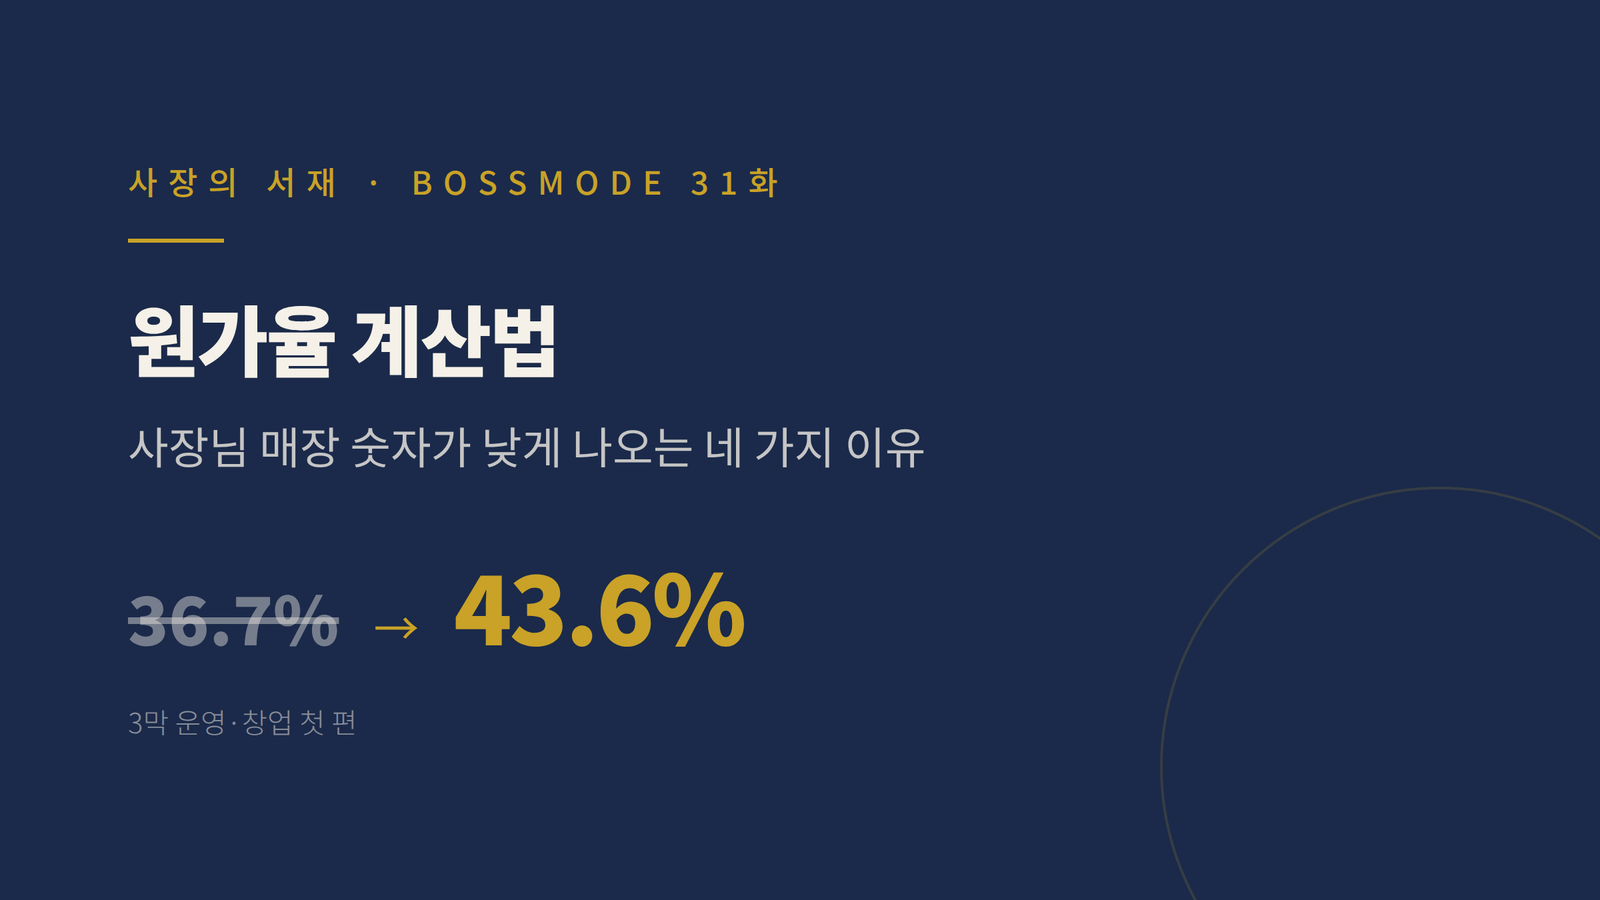
원가율 계산법의 핵심은 식재료 원가를 부가세를 뺀 매출(공급가액)로 나누는 것입니다. 월 매출 3,000만 원 예시 매장은 이렇게 고치자 36.7%가 40.3%가 됐고, 포장·부자재까지 넣자 43.6%(변동비율)가 됐습니다.
원가율 계산법의 핵심은 식재료 원가를 부가세를 뺀 매출(공급가액)로 나누는 것입니다. 월 매출 3,000만 원 예시 매장은 이렇게 고치자 36.7%가 40.3%가 됐고, 포장·부자재까지 넣자 43.6%(변동비율)가 됐습니다.